托育服务行业分析研究报告

一、行业概述
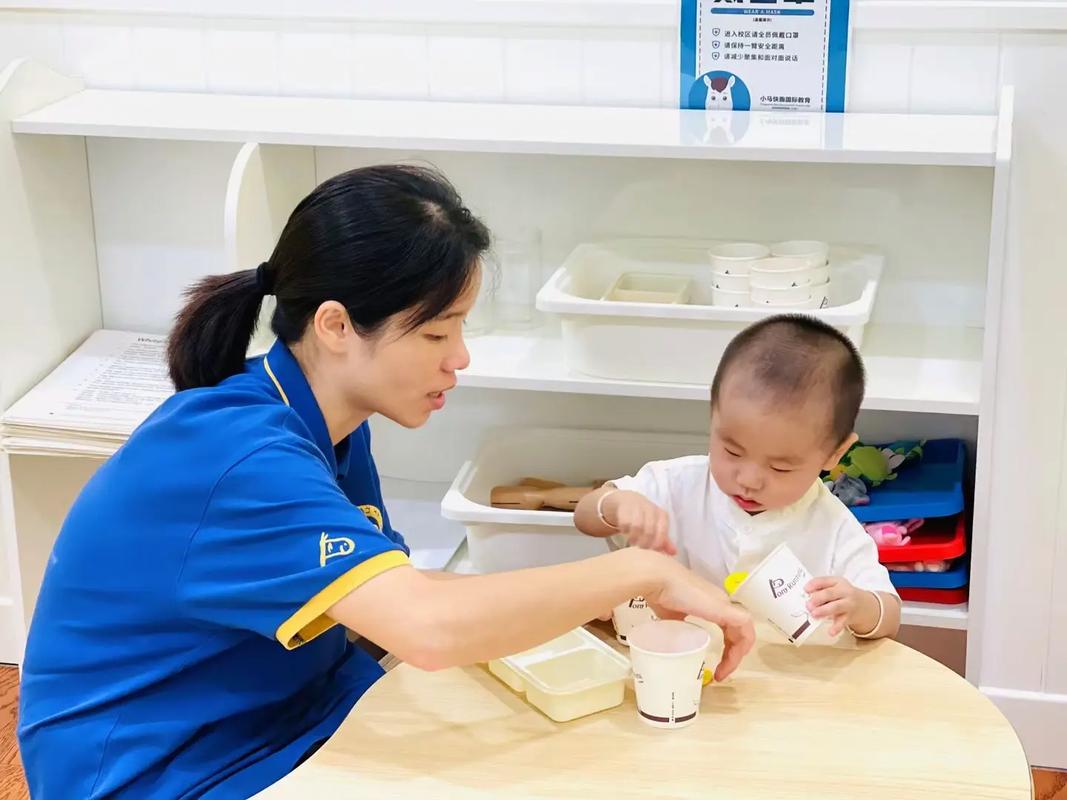
托育服务是指为0-3岁婴幼儿提供照护、早期教育和健康管理的专业服务,旨在支持家庭育儿和促进儿童早期发展。随着双职工家庭增多、三孩政策实施以及社会对早期教育重视度提升,托育服务行业在中国迅速崛起。本报告从行业背景、市场现状、政策环境、竞争格局、挑战与机遇等方面进行分析,为从业者和投资者提供参考。
二、行业背景与驱动因素
- 社会需求驱动:城市化进程加快,双职工家庭比例上升,祖辈照料资源减少,专业托育需求旺盛。
- 政策支持:国家出台《关于促进3岁以下婴幼儿照护服务发展的指导意见》等政策,鼓励社会力量兴办托育机构,并给予税收、场地等优惠。
- 人口结构变化:三孩政策落地,0-3岁婴幼儿数量预计稳定增长,托育服务市场潜在规模扩大。
- 消费升级:家长对早期教育重视程度提高,愿意为高质量托育服务付费。
三、市场现状
- 市场规模:据估算,2022年中国托育服务市场规模约1500亿元,年复合增长率超过20%。预计到2025年,市场规模将突破2500亿元。
- 服务模式:主要包括全日托、半日托、计时托和临时托。其中全日托占比最高,约60%。
- 参与主体:包括公立托育机构、民办连锁品牌、社区托育点、家庭托育点以及幼儿园延伸托班。民办机构占据主导,但公立和普惠性托育服务需求缺口大。
- 地域分布:一线和新一线城市托育服务发展较快,渗透率约10%-15%;二三线城市渗透率不足5%,市场空间广阔。
四、政策环境
- 国家层面:2019年国务院办公厅发布《关于促进3岁以下婴幼儿照护服务发展的指导意见》,明确到2025年,婴幼儿照护服务政策体系基本健全,多元化、多样化、覆盖城乡的照护服务体系基本形成。
- 地方层面:多地出台托育机构设置标准、补贴政策及人才培养计划。例如,上海、北京对普惠托育机构给予一次性开办补贴和运营补贴。
- 监管体系:托育机构需在卫健部门备案,并符合消防、食品安全、卫生保健等标准。监管趋严,推动行业规范化。
五、竞争格局
- 市场集中度低:托育行业仍处于早期阶段,CR5(前五企业市占率)不足10%,区域性品牌居多。
- 主要玩家:
- 全国连锁品牌:如MoreCare茂楷、Enwise、纽诺教育等,注重课程体系和标准化运营。
- 地产系:万科、碧桂园等房企推出社区托育服务,借助物业优势。
- 幼儿园下沉:部分幼儿园开设托班,利用现有资源。
- 互联网平台:如托育帮、婴幼儿照护平台,提供信息匹配和轻资产服务。
- 竞争关键:师资质量、课程体系、安全卫生、品牌信任度和运营效率。
六、挑战与痛点
- 成本高企:场地租金、师资薪酬和合规成本导致盈利困难,尤其是一线城市。
- 师资短缺:专业托育人才缺口大,全国持证保育人员不足50万人,且流失率高。
- 信任问题:频发的虐童、食品安全事件影响家长信心,行业需加强监管和透明度。
- 盈利模式单一:多数机构依赖托育费,增值服务(如早教、家长课堂)开发不足。
- 政策落地难:部分地方补贴申请门槛高,普惠性托育供给不足。
七、发展趋势与机遇
- 普惠托育方向:政府推动普惠性托育服务,社区托育和单位福利托育将成为增长点。
- 科技赋能:利用AI、IoT等技术提升管理效率,如智能监控、健康监测和家长远程互动。
- 托幼一体化:幼儿园向下延伸托班,实现0-6岁无缝衔接,提高资源利用率。
- 家庭托育点规范化:政策鼓励发展家庭托育点,作为机构托育的补充。
- 人才培养体系完善:高校开设托育相关专业,校企合作培养实用型人才。
- 资本关注:随着行业规范化,头部品牌将获得更多融资,并购整合加速。
八、投资建议
- 关注普惠托育赛道:政策支持力度大,但需平衡社会效益与盈利能力。
- 布局二三线城市:竞争较小,成本较低,可复制标准化模式。
- 投资师资培训:解决行业瓶颈,形成核心竞争力。
- 探索“托育+”模式:结合早教、健康管理、母婴产品等,拓展收入来源。
- 谨慎评估风险:密切关注政策变化、出生率波动和运营成本。
九、结论
托育服务行业在中国处于快速成长期,需求旺盛、政策利好,但面临成本、人才和信任等挑战。行业将向规范化、普惠化、科技化和多元化发展。从业者应注重服务质量与品牌建设,投资者可关注普惠托育、托幼一体化和产业链上下游机会。只有政府、企业和社会协同努力,才能推动托育服务健康可持续发展,满足家庭对美好育儿的向往。
如若转载,请注明出处:http://www.cdsrhjy.com/product/51.html
更新时间:2026-10-26 22:57:49